Almanya'da koalisyon ortakları şekerli içecek vergisinde uzlaştı
Almanya'da hükümet ortakları, şekerli içeceklere getirilecek vergi konusunda anlaştı. Verginin 1 Temmuz 2027'de yürürlüğe girmesi planlanırken, küçük üreticiler muaf tutulacak.
Sonhaber'in haberine göre, Almanya'da hükümet ortakları CDU/CSU ve SPD, uzun süredir tartışılan şekerli içecek vergisi üzerinde mutabakat sağladı. Bild gazetesinin aktardığı bilgilere göre, partiler arasındaki görüşmelerde verginin kapsamı, muafiyet sınırları ve vergi dilimleri üzerinde anlaşmaya varıldı.
Düzenlemenin ilk etapta 1 Ocak 2027'de hayata geçirilmesi öngörülüyordu. Fakat koalisyon müzakerelerinde başlangıç tarihinin altı ay ertelenmesi kararlaştırıldı. Bu kapsamda yeni verginin 1 Temmuz 2027'de uygulamaya girmesi bekleniyor.
Anlaşmanın en dikkat çekici unsurlarından biri, küçük işletmelerin vergi kapsamı dışında tutulması oldu. Bild'in haberine göre, yıllık 70 bin litrenin üzerinde içecek dolumu gerçekleştiren işletmeler vergiye tabi olacak. Bu rakamın altında kalan üreticiler ise vergiden muaf sayılacak.
Koalisyon ortakları, muafiyet eşiğinin yıllık 1 milyon litreye yükseltilmesi ihtimalini de değerlendirdi. Ancak bu seçeneğin Avrupa Birliği mevzuatına uygunluğunun araştırılacağı ifade edildi. Bu nedenle 1 milyon litrelik sınır konusunda kesin bir karar verilmiş değil.
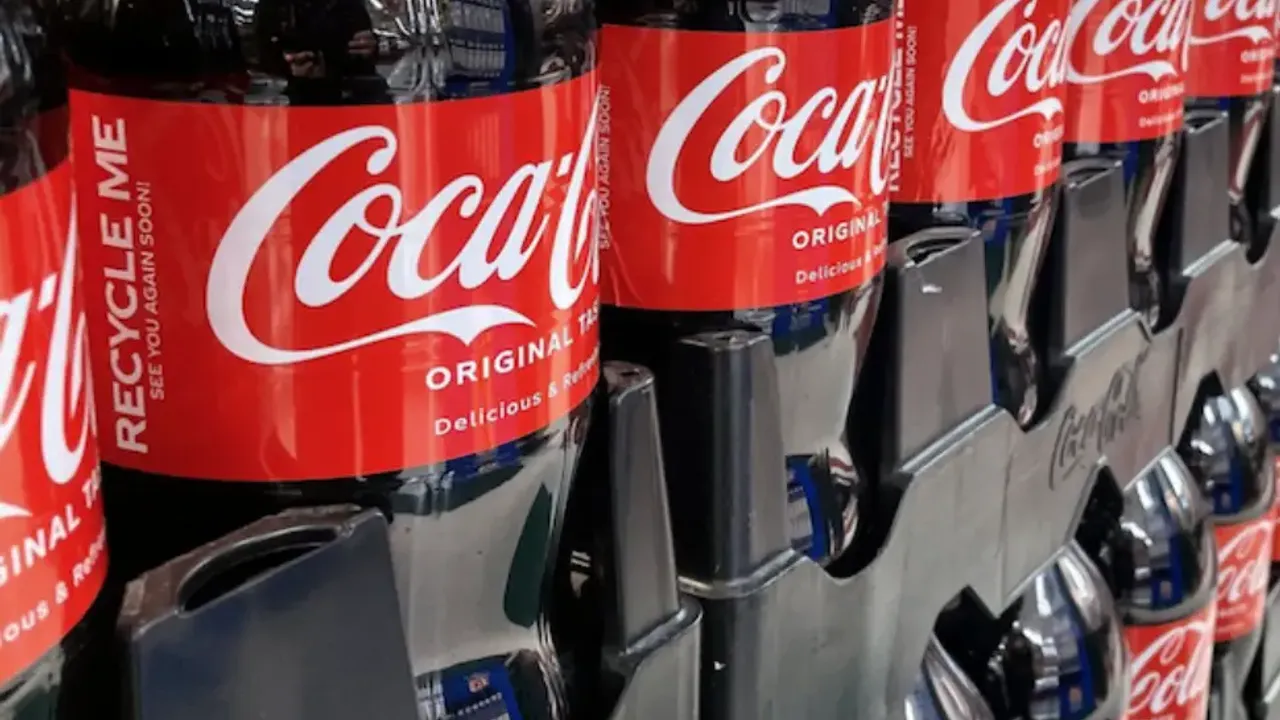
Küçük ve orta ölçekli üreticilerin ek mali yüklerden korunması hedeflenirken, Coca-Cola ve Pepsi gibi büyük içecek firmalarının vergi kapsamında yer alması öngörülüyor.
Yeni verginin üretim maliyetlerine etkisi nedeniyle bu şirketlerin şekerli içeceklerinde fiyat artışı yaşanabileceği ifade ediliyor. Fakat tüketiciye yansıyacak satış fiyatlarındaki artışın oranı şimdilik bilinmiyor.
Koalisyon müzakerelerinde ele alınan bir başka başlık, içeceklerdeki şeker miktarına göre belirlenecek vergi oranları oldu. Bild gazetesinin aktardığına göre, CDU/CSU'nun desteklediği ve sağlık sigortası reformuyla ilgili uzman komisyonun önerdiği iki kademeli vergi sistemi üzerinde uzlaşma sağlandı.
SPD'li Maliye Bakanı Lars Klingbeil'in hazırlattığı taslakta ise şeker miktarına ilişkin eşiklerin düşürülmesi, vergi tutarlarının artırılması ve yüksek şeker içeren içeceklere üçüncü bir vergi dilimi eklenmesi planlanıyordu.
Ancak CDU/CSU'nun itirazları sonucunda Klingbeil üçüncü dilim önerisinden vazgeçti. Böylelikle içeceklerin şeker oranına göre vergilendirileceği iki kademeli sistem kabul edildi.
Şekerli içecek vergisi, hükümetin sağlık harcamalarını azaltma çabaları çerçevesinde gündeme gelmişti. Fakat Maliye Bakanlığı tarafından hazırlanan taslak, koalisyon içinde görüş ayrılıklarına yol açmıştı.
Vergi oranları ve düzenlemenin kapsamı konusundaki anlaşmazlıklar nedeniyle Başbakanlık, ekim ayı başında taslağın ilerlemesini durdurmuştu. Bu gelişmenin ardından hükümet ortakları yeniden bir araya gelmiş ve verginin kapsamını daraltan bir uzlaşma sağlanmıştı.
Şekerli içeceklere vergi getirilmesinin temel hedeflerinden biri, özellikle çocukların yüksek şekerli içecek tüketimini azaltmak ve sağlıklı beslenmeyi özendirmek olarak açıklanmıştı.
Maliye Bakanlığı'nın önerdiği daha yüksek vergi oranları ve üçüncü vergi dilimi ise düzenlemenin asıl amacına ilişkin tartışmaları beraberinde getirdi. Klingbeil'e yönelik eleştirilerde, verginin halk sağlığını korumaktan ziyade federal bütçedeki açıkları kapatmak amacıyla kullanılmak istendiği öne sürüldü.
Koalisyonun iki kademeli sistemde anlaşmasıyla bu konudaki ihtilafın da büyük ölçüde giderildiği bildirildi.
CDU'nun bütçe politikaları uzmanı Andreas Mattfeldt, Bild gazetesine yaptığı açıklamada yeni verginin işletmelere getireceği mali yükü eleştirdi. Orta ölçekli bir işletme sahibi olduğunu belirten Mattfeldt, şirketlerin mevcut ekonomik koşullarda maliyetlerini düşürmeye çalıştığını söyledi.
Mattfeldt, işletmelerin tasarruf için mücadele ettiği bir dönemde ekonomiye yeni yükler eklenmesini doğru bulmadığını dile getirdi. Verginin uygulanması, denetlenmesi ve beraberinde getireceği bürokratik süreçlerin de ek maliyet oluşturacağına dikkat çeken CDU'lu siyasetçi, tüm bu giderler göz önüne alındığında devlet bütçesinin yeni vergiden gerçekten kazanç sağlayıp sağlamayacağının sorgulanması gerektiğini ifade etti.
Yeni vergi konusunda hükümet ortakları arasında uzlaşma sağlanmış olsa da düzenlemenin yürürlüğe girebilmesi için yasal sürecin tamamlanması gerekiyor. Bu sebeple verginin 1 Temmuz 2027'de uygulanmaya başlaması şimdilik planlanan takvim olarak değerlendiriliyor.
TürkAta Haber Ajansı